1. Welche Waren sind ab 2027 betroffen?
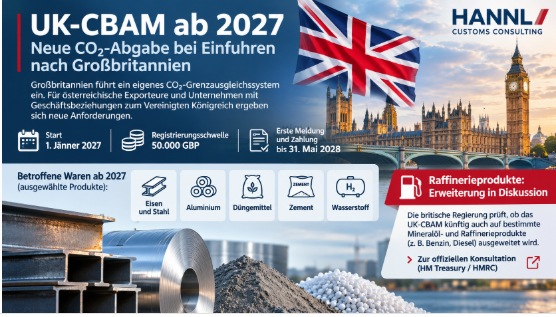
Das britische CBAM erfasst zunächst ausgewählte Waren aus fünf emissionsintensiven Industriebereichen:
- Aluminium
- Zement
- Düngemittel
- Wasserstoff
- Eisen und Stahl
Entscheidend ist die konkrete Einreihung der Waren nach den britischen Warencodes. Nicht sämtliche Produkte dieser Branchen unterliegen automatisch der neuen Abgabe.
Im Unterschied zum EU-CBAM ist die Einfuhr elektrischer Energie im britischen System zunächst nicht erfasst.
2. Mögliche Erweiterung auf Raffinerieprodukte – neue Konsultation
Eine besonders interessante Entwicklung betrifft die mögliche zukünftige Einbeziehung von Raffinerieprodukten.
Die britische Regierung prüft derzeit, ob das UK-CBAM künftig auch auf bestimmte Mineralöl- und Raffinerieprodukte ausgeweitet werden soll.
Im Rahmen des britischen Haushalts 2025 wurde bereits angekündigt, die wirtschaftlichen Auswirkungen und die praktische Umsetzbarkeit einer solchen Erweiterung zu untersuchen.
Am 28. Oktober 2026 haben das britische Finanzministerium (HM Treasury) und die Zoll- und Steuerverwaltung (HM Revenue & Customs) hierzu eine öffentliche Konsultation eingeleitet.
Dabei geht es insbesondere um die Frage, ob Raffinerieprodukte künftig in den Anwendungsbereich des britischen CO?-Grenzausgleichssystems aufgenommen werden sollen und welche wirtschaftlichen sowie administrativen Auswirkungen damit verbunden wären.
Eine spätere Erweiterung könnte auch bestimmte Mineralölprodukte wie Benzin oder Diesel betreffen. Der konkrete Warenumfang ist allerdings noch nicht festgelegt.
Wichtig: Raffinerieprodukte sind ab 1. Jänner 2027 nicht Bestandteil des britischen CBAM. Eine verbindliche Entscheidung über eine spätere Einbeziehung liegt derzeit nicht vor.
Für Unternehmen der Mineralölwirtschaft, Raffinerien sowie Importeure und Exporteure entsprechender Produkte ist diese Entwicklung dennoch von Bedeutung.
Die britischen Behörden laden ausdrücklich auch ausländische Unternehmen und ihre Vertreter zur Teilnahme an der Konsultation ein.
Offizielle Quelle:
3. UK-CBAM als eigenständige Steuer
Ein wesentlicher Unterschied zum europäischen CBAM liegt in der rechtlichen Ausgestaltung.
Während das EU-System auf einer Zulassung als CBAM-Anmelder sowie dem Erwerb und der Abgabe von CBAM-Zertifikaten beruht, ist das britische CBAM als eigenständige Steuer ausgestaltet.
Zuständig ist die britische Steuer- und Zollverwaltung HM Revenue & Customs (HMRC).
Die Abgabe bemisst sich nach den maßgeblichen, in den eingeführten Waren enthaltenen Emissionen. Die britischen CBAM-Sätze orientieren sich am UK ETS und werden vierteljährlich festgelegt.
Damit bestehen zwei eigenständige Systeme, deren Anforderungen bei grenzüberschreitenden Geschäften getrennt zu beurteilen sind.
4. Registrierungspflicht ab 50.000 GBP
Für das britische CBAM ist eine wertmäßige Registrierungsschwelle von 50.000 GBP vorgesehen.
Die Registrierungspflicht kann entstehen, wenn der Gesamtwert der maßgeblichen CBAM-Einfuhren innerhalb der vorangegangenen zwölf Monate mindestens 50.000 GBP erreicht oder entsprechende Einfuhren in diesem Umfang innerhalb der nächsten 30 Tage erwartet werden.
Für das erste Anwendungsjahr 2027 gelten besondere Übergangsbestimmungen.
Das Registrierungsverfahren bei HMRC wird am 1. Jänner 2028 eröffnet. Unternehmen, die im Jahr 2027 registrierungspflichtig werden, müssen ihre Registrierung grundsätzlich bis zum 31. Jänner 2028 durchführen.
Die relevanten Einfuhren sind jedoch bereits ab 1. Jänner 2027 entsprechend zu dokumentieren.
5. Emissionsdaten und Berechnung der Abgabe
Für die Ermittlung der CBAM-Belastung können nach den britischen Bestimmungen entweder unabhängig verifizierte tatsächliche Emissionsdaten oder behördlich festgelegte Standardwerte verwendet werden.
Zu Beginn werden die maßgeblichen direkten Emissionen berücksichtigt.
Für Hersteller und Lieferanten gewinnt damit die Bereitstellung nachvollziehbarer Informationen über produktionsbedingte CO?-Emissionen an Bedeutung.
Unter bestimmten Voraussetzungen können zudem bereits entrichtete CO?-Preise aus anerkannten Emissionshandelssystemen oder CO?-Abgaben auf die britische CBAM-Belastung angerechnet werden.
Die Berücksichtigung solcher Vorbelastungen setzt jedoch die Erfüllung der entsprechenden Nachweis- und Berechnungsvorschriften voraus.
6. Erste CBAM-Meldung und Zahlung im Mai 2028
Obwohl das britische CBAM bereits am 1. Jänner 2027 beginnt, umfasst der erste Abrechnungszeitraum das gesamte Kalenderjahr 2027.
Die erste CBAM-Erklärung und die entsprechende Zahlung sind bis zum 31. Mai 2028 bei HMRC einzureichen bzw. zu leisten.
Ab 2028 sind grundsätzlich vierteljährliche Abrechnungszeiträume vorgesehen.
Unternehmen sollten deshalb bereits im Jahr 2027 sicherstellen, dass alle erforderlichen Waren-, Wert- und Emissionsdaten vollständig erfasst werden.
7. Was bedeutet das für österreichische Unternehmen?
Für österreichische Unternehmen ergeben sich unterschiedliche Formen der Betroffenheit.
Als Hersteller oder Lieferant können Unternehmen aufgefordert werden, ihren britischen Kunden Informationen über die bei der Herstellung entstandenen Emissionen zur Verfügung zu stellen.
Als Importeur im Vereinigten Königreich können österreichische Unternehmen unter den maßgeblichen Voraussetzungen selbst registrierungs-, erklärungs- und abgabepflichtig werden.
Entscheidend ist, wer nach den britischen Vorschriften als Importeur und damit als CBAM-verpflichtete Person gilt.
Insbesondere bei Lieferungen, bei denen der österreichische Verkäufer die Einfuhrabfertigung in Großbritannien übernimmt, sollten die vertraglichen Verantwortlichkeiten und die tatsächliche Zollabwicklung sorgfältig geprüft werden.
8. Unsere Einschätzung
Mit dem UK-CBAM entsteht neben dem europäischen CO?-Grenzausgleichssystem eine weitere regulatorische Anforderung im internationalen Warenverkehr.
Die beiden Systeme verfolgen vergleichbare klimapolitische Ziele, unterscheiden sich jedoch in wichtigen rechtlichen und administrativen Einzelheiten.
Die Erfüllung der EU-CBAM-Anforderungen bedeutet daher nicht automatisch, dass auch sämtliche britischen Verpflichtungen erfüllt sind.
Besondere Aufmerksamkeit verdienen die richtige Wareneinreihung, die Ermittlung einer möglichen Registrierungspflicht, die Verfügbarkeit belastbarer Emissionsdaten sowie die vertragliche Zuordnung der Verantwortlichkeiten.
Die am 28. Oktober 2026 eingeleitete Konsultation zur möglichen Einbeziehung von Raffinerieprodukten zeigt darüber hinaus, dass der Anwendungsbereich des britischen CBAM künftig erweitert werden könnte.
Unternehmen sollten daher nicht nur die ab 2027 geltenden Vorschriften berücksichtigen, sondern auch die weitere regulatorische Entwicklung aufmerksam verfolgen.
Rechtsgrundlagen und weiterführende Informationen
- Finance Act 2026 – gesetzliche Grundlagen des britischen CBAM
- The Carbon Border Adjustment Mechanism (Emissions and Verification) Regulations 2026
- HMRC – UK-CBAM Policy Summary, aktualisiert am 2. November 2026
- HM Treasury und HMRC – Konsultation zur möglichen Einbeziehung von Raffinerieprodukten vom 28. Oktober 2026
- Verordnung (EU) 2023/956 – Europäischer CO?-Grenzausgleichsmechanismus
Rechtsstand: 5. November 2026