1. EV-Regelung: Sperre bis zu zwei Jahre möglich
Die österreichische EV-Regelung, also die unbare Abwicklung der Einfuhrumsatzsteuer nach § 26 Abs. 3 Z 2 UStG, ermöglicht es Unternehmen, die EUSt nicht unmittelbar bei der Einfuhr zu entrichten, sondern über das Umsatzsteuerkonto abzuwickeln.
Ab 1. Jänner 2027 kommt eine wesentliche Einschränkung hinzu:
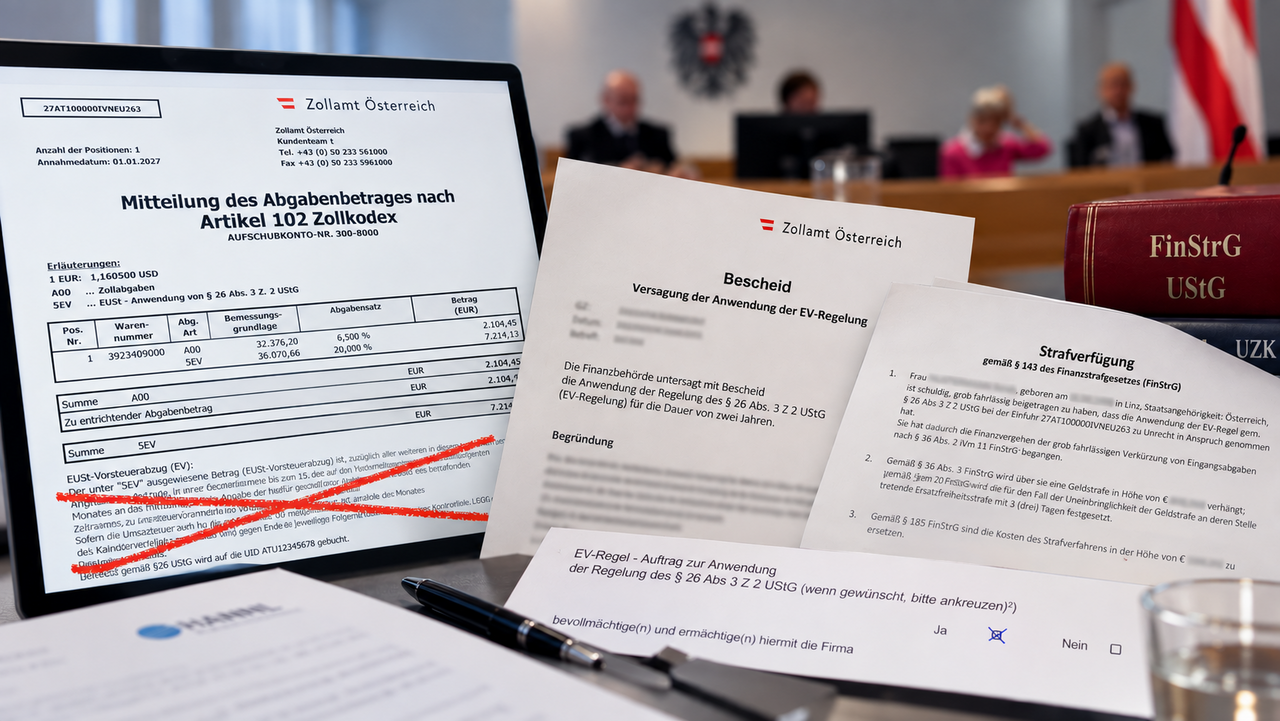
Besteht im Zusammenhang mit einer Einfuhr der Verdacht auf ein Finanzvergehen, kann die Finanzbehörde mit Bescheid die Anwendung der EV-Regelung für bis zu zwei Jahre untersagen. Eine rechtskräftige Verurteilung ist dafür nicht erforderlich.
Für importierende Unternehmen kann das erhebliche Liquiditätsfolgen haben. Wird die EV-Regelung gesperrt, muss die EUSt wieder unmittelbar über das Zahlungsaufschubkonto entrichtet werden.
Besonders relevant kann das bei bereits laufenden Transporten sein. Dann können kurzfristig zusätzliche Anforderungen an Finanzierung, Sicherheiten und Zahlungsaufschubkonten entstehen. Verzögert sich dadurch die Abfertigung, können zusätzlich Lagergeld, Demurrage oder Detention anfallen.
Besondere Aufmerksamkeit ist aus unserer Sicht insbesondere erforderlich bei:
- DDP-Lieferungen
- aktiver Veredelung
- fehlendem oder eingeschränktem Vorsteuerabzug
- Fahrzeugimporten
- unrichtigen EORI- oder UID-Daten
- komplexen Liefer- und Konzernstrukturen.
2. Finanzstrafrecht: Falsche EV-Anwendung wird ausdrücklich erfasst
Parallel dazu wird § 35 Abs. 2 FinStrG erweitert.
Künftig kann es finanzstrafrechtliche Folgen haben, wenn die EV-Regelung nach § 26 Abs. 3 Z 2 UStG zu Unrecht in Anspruch genommen wird. Über § 36 Abs. 2 FinStrG kann auch eine grob fahrlässige Begehung relevant werden.
Damit geht es nicht mehr ausschließlich um bewusst missbräuchliche Gestaltungen. Auch die Qualität interner Prozesse, die Prüfung von Kundenangaben und der Umgang mit erkennbaren Widersprüchen können stärker in den Fokus geraten.
Für Einführer kann das insbesondere dann relevant werden, wenn gegenüber dem Zollvertreter irrtümlich unrichtige oder unvollständige Angaben gemacht werden, etwa in Bezug auf EORI, Vorsteuerabzugsberechtigung oder die tatsächliche Verwendung der Ware.
Für Zollvertreter und Speditionen stellt sich die Frage, wie weit sie auf die Angaben ihres Auftraggebers vertrauen dürfen und welche Prüfungen ihnen im Einzelfall zumutbar sind.
Entscheidend wird daher künftig noch stärker sein, nachvollziehbar zu dokumentieren,
- welche Angaben vom Einführer stammen
- welche Vollmacht vorliegt
- welche Informationen geprüft wurden
- und ob erkennbare Widersprüche bestanden.
Noch offen ist unter anderem, wie bei der neuen Tatbestandsvariante der strafbestimmende Wertbetrag konkret zu bestimmen ist. Genau hier wird die weitere Behördenpraxis und Rechtsprechung von Bedeutung sein.
3. Ab 1. Jänner 2027 keine Einbringung per Fax mehr
Auch die Kommunikation mit der Finanzverwaltung ändert sich.
§ 85 BAO wird mit 1. Jänner 2027 neu gefasst. Anbringen wie Anträge, Rechtsmittel oder Stellungnahmen können weiterhin schriftlich eingebracht werden. Telefax fällt jedoch als zulässiger Einbringungsweg weg.
Gleichzeitig wird aber FinanzOnline erweitert. Die neue Funktion „Sonstige Anbringen und Anfragen“ ermöglicht künftig elektronische Eingaben, wenn keine speziellere Funktion zur Verfügung steht. Allerdings gilt diese Möglichkeit ausdrücklich nur für Anbringen an das Finanzamt Österreich oder das Finanzamt für Großbetriebe.
Für Anbringen an das Zollamt ist diese Funktion kein zulässiger Einbringungsweg. Wer eine Eingabe trotzdem auf diesem Weg übermittelt, riskiert, dass sie rechtlich als nicht wirksam eingebracht gilt. Gerade bei fristgebundenen Eingaben und insbesondere bei Selbstanzeigen kann das gravierende Folgen haben.
Gerade für Zoll- und Finanzstrafverfahren ist das besonders relevant. Bei fristgebundenen, kurzfristigen oder umfangreichen Eingaben muss daher künftig genau geprüft werden, welcher Übermittlungsweg zulässig ist. Bei einer Selbstanzeige kann ein unzulässiger Einbringungsweg dazu führen, dass die angestrebte strafbefreiende Wirkung nicht eintritt.
Aus unserer Sicht muss eine praxistaugliche Lösung jedenfalls sicherstellen, dass
- der Absender eindeutig identifiziert wird
- die zuständige Behörde eindeutig adressiert werden kann
- Beilagen sicher übermittelt werden können
- und Zeitpunkt sowie Erfolg der Einbringung nachvollziehbar dokumentiert sind.
Was sollten Unternehmen jetzt prüfen?
Für Einführer, Speditionen und Zollvertreter sind vor dem Jahreswechsel vor allem zwei Fragen entscheidend:
1. Sind EV-Vollmachten, Stammdaten und interne Prüfprozesse aktuell? Sind Sonderfälle wie DDP, aktive Veredelung oder eingeschränkter Vorsteuerabzug geklärt?
2. Welche Eingaben werden heute noch per Fax übermittelt und welcher zulässige, nachweisbare Übermittlungsweg steht dafür ab 2027 zur Verfügung?
Unser Fazit
Ab 1. Jänner 2027 ändern sich sowohl die materiellen Risiken bei der EV-Regelung als auch die verfahrensrechtlichen Kommunikationswege mit der Finanzverwaltung.
Für Unternehmen kommt es daher mehr denn je auf klare Verantwortlichkeiten, aktuelle Vollmachten und nachvollziehbare Prozesse an.
Wir unterstützen Einführer, Speditionen und Zollabteilungen dabei, bestehende EV-Prozesse, Vollmachten und interne Abläufe auf die neue Rechtslage abzustimmen und konkrete Risikofälle rechtlich einzuordnen.
Wenn Sie unsicher sind, ob Ihre derzeitige Abwicklung ab 2027 noch passt, sehen wir uns den Prozess gerne gemeinsam mit Ihnen an.