Neue Zollabgaben, zusätzliche Produktdaten und geänderte Anforderungen an die Einfuhrabfertigung: Das EU-Zollrecht stellt Unternehmen, E-Commerce-Anbieter und Zollvertreter seit Juli 2026 vor neue Herausforderungen. Weitere Änderungen sind für November 2026 vorgesehen.
Was bedeutet das für die Zollanmeldung und welche Angaben werden künftig benötigt?
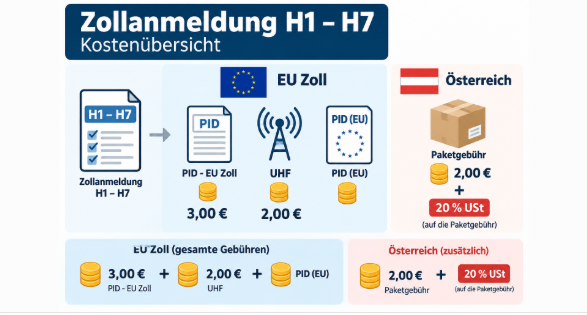
3 € | 2 € | PID |
1. H1–H7: Welcher Datensatz ist maßgeblich?
H1 bis H7 bezeichnen unterschiedliche Datensätze für die elektronische Zollanmeldung. Sie bestimmen, welche Informationen bei der jeweiligen Einfuhr erforderlich sind. Entscheidend sind die Art des Zollverfahrens, der Warenwert und die jeweils geltenden Voraussetzungen.
Besondere Bedeutung haben im E-Commerce die Datensätze H1, H6 und H7. Die richtige Zuordnung ist auch für die Anwendung der neuen Abgaben und Codierungen wesentlich.
2. Neue Abgaben im E-Commerce
Seit 1. Juli 2026 unterliegen bestimmte Fernverkäufe bis 150 € einer temporären Zollabgabe von 3 € je maßgeblicher Anmeldungsposition.
Zusätzlich ist ab 1. November 2026 eine Union Handling Fee (UHF) von 2 € vorgesehen. Diese soll auch bei Fernverkäufen mit einem Warenwert von über 150 € anfallen.
Die beiden Regelungen unterscheiden sich hinsichtlich Anwendungsbereich, Geltungsdauer und Erstattungsmöglichkeiten.
3. Produktidentifikatoren: Mehr Transparenz bei der Einfuhr
Ab 1. November 2026 sind bei den betroffenen Fernverkäufen bis 150 € zusätzliche Produktkennungen verpflichtend anzugeben.
Dazu gehören die Händlerkennung (C127), die nicht standardisierte Herstellerkennung (C128) und, soweit vorhanden, eine standardisierte Herstellerkennung (C129).
Die Qualität dieser Angaben gewinnt zunehmend an Bedeutung, da der Zollanmelder für die Richtigkeit der übermittelten Informationen verantwortlich bleibt.
4. Was bedeutet das für Unternehmen und Zollvertreter?
Die Änderungen betreffen nicht nur die technische Erstellung von Zollanmeldungen. Sie wirken sich auch auf die Organisation der Einfuhrprozesse, die Verfügbarkeit von Produktdaten, die Abgabenschuldnerschaft sowie die erforderlichen Sicherheitsleistungen aus.
Insbesondere bei indirekter Zollvertretung sind klare vertragliche Regelungen zur Abgabentragung und eine angemessene Absicherung der Haftungsrisiken erforderlich.