Der Unionszollkodex – kurz UZK – ist das zentrale Zollrecht der Europäischen Union.
Er regelt unter anderem,
wer gegenüber dem Zoll welche Pflichten hat,
wie Waren in die EU verbracht oder aus der EU ausgeführt werden,
wie Zollverfahren funktionieren,
wann eine Zollschuld entsteht,
wie Zollwerte, Ursprung und Sicherheiten behandelt werden,
welche Vereinfachungen Unternehmen nutzen können,
wie Zollkontrollen und Risikomanagement funktionieren und
welche Rolle Zollvertreter und andere Beteiligte übernehmen.
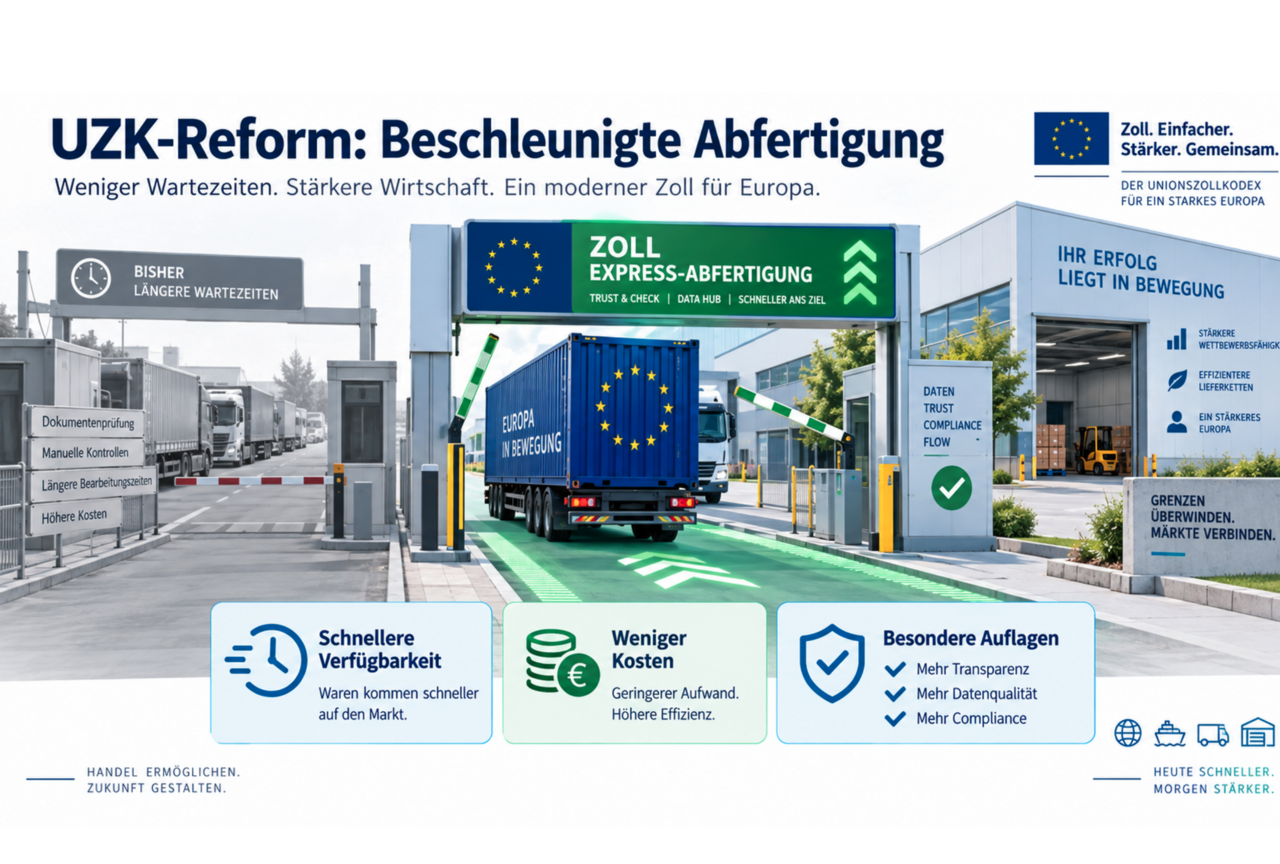
Der bisherige UZK aus dem Jahr 2013 war bereits ein unionsweit geltendes Regelwerk. Die praktische Zollabwicklung erfolgt heute jedoch noch stark über nationale IT-Systeme und einzelne Zollanmeldungen.
Genau dieses Prinzip soll sich mit der Reform des UZK zunehmend verändern.
Wann gilt der neue Unionszollkodex?
Die Verordnung (EU) 2026/2108 wurde am 19. September 2026 im Amtsblatt der EU veröffentlicht. Sie ist am 20. September 2026 in Kraft getreten. Die meisten Vorschriften gelten aber nicht sofort, sondern grundsätzlich erst ab 21. September 2027.
Die wichtigsten Übergangstermine auf einen Blick
19. September 2026
Veröffentlichung der VO (EU) 2026/2108 im Amtsblatt.
20. September 2026
Die Verordnung tritt in Kraft.
21. September 2027
Der neue Unionszollkodex wird grundsätzlich anwendbar.
1. Juli 2028
Der EU Customs Data Hub startet verpflichtend für den E-Commerce.
1. März 2031
Geplanter Start der freiwilligen Nutzung des Data Hub für weitere Wirtschaftsbeteiligte.
1. März 2034
Der Data Hub wird für alle Wirtschaftsbeteiligten verpflichtend.
Was will die EU mit dem neuen UZK erreichen?
Die Reform basiert im Wesentlichen auf vier großen Bausteinen:
1. Eine neue EU-Zollbehörde
Mit der EU Customs Authority – EUCA entsteht erstmals eine eigene EU-Zollbehörde. Sie soll die nationalen Zollverwaltungen nicht ersetzen, sondern insbesondere beim europäischen Risikomanagement koordinieren und unterstützen.
Die EUCA soll unter anderem EU-weite Risiken analysieren, gemeinsame Risikokriterien entwickeln und prioritäre Kontrollbereiche festlegen. Sitz der Behörde wird Lille in Frankreich; der operative Aufbau beginnt 2027.
2. Ein zentraler EU Customs Data Hub
Statt Zollinformationen künftig über zahlreiche nationale Systeme zu verteilen, soll ein zentraler europäischer EU Customs Data Hub entstehen.
Unternehmen sollen Zoll- und Produktinformationen über eine zentrale Infrastruktur bereitstellen können. Daten sollen wiederverwendbar sein und den Behörden EU-weit für Risikobewertungen zur Verfügung stehen.
3. Trust & Check Trader
Für besonders transparente und zuverlässige Unternehmen wird eine neue Kategorie geschaffen: der Trust & Check Trader.
Diese Unternehmen sollen dem Zoll sehr weitgehenden Einblick in ihre Warenbewegungen und Compliance-Prozesse geben. Im Gegenzug erhalten sie deutlich weitergehende Vereinfachungen. In bestimmten Fällen soll sogar eine Warenüberlassung ohne aktives Eingreifen des Zolls möglich sein.
4. Neue Regeln für den E-Commerce
Auch der elektronische Handel wird wesentlich stärker in das Zollsystem eingebunden. Insbesondere Plattformen sollen künftig mehr Verantwortung für Zollformalitäten und Abgaben übernehmen.
Damit entsteht schrittweise ein Zollsystem, das weniger auf einzelnen Formularen und stärker auf Daten, Risikobewertung und der Zuverlässigkeit des Wirtschaftsbeteiligten aufbaut.
Vom heutigen Zollsystem zum Zollsystem der Zukunft
Vereinfacht funktioniert Zollabwicklung heute häufig nach folgendem Muster:
Ware trifft ein -> Unterlagen und Urkunden werden gesammelt -> Zollanmeldung wird erstellt -> Daten werden an das nationale Zollsystem (ACCS, ATLAS) übermittelt -> Zoll entscheidet über die Überlassung.
Der neue UZK verfolgt langfristig ein anderes Modell:
Unternehmensdaten -> laufender Datenaustausch -> EU Customs Data Hub -> automatisierte Risikobewertung -> Zoll greift gezielt ein, wenn erforderlich.
Das bedeutet nicht, dass von heute auf morgen keine Zollanmeldungen mehr existieren.
Die Reform wird über viele Jahre eingeführt.
Der Data Hub soll für den E-Commerce ab 1. Juli 2028 verpflichtend werden. Für alle Händler soll seine Nutzung zur Erfassung von Ein- und Ausfuhren ab 1. März 2034 verpflichtend sein.
Die entscheidende Veränderung liegt deshalb weniger in einem neuen Formular als in einer neuen Zollarchitektur.
Was bedeutet „Trust & Check“?
Der Begriff beschreibt ziemlich genau die Idee:
Trust – Vertrauen, weil ein Unternehmen nachgewiesen hat, dass seine Prozesse zuverlässig sind.
Check – Prüfbarkeit, weil der Zoll gleichzeitig jederzeit auf relevante Daten und Prozesse zugreifen bzw. diese nachvollziehen kann.
Das Modell beruht also nicht auf blindem Vertrauen.
Im Gegenteil:
Ein Trust & Check Trader muss ein besonders hohes Maß an Transparenz ermöglichen.
Der Rat beschreibt Trust & Check Trader als Unternehmen, die umfassende Informationen über die Beförderung und die Konformität ihrer Waren bereitstellen und strenge Voraussetzungen erfüllen.
Der Gedanke dahinter lautet:
Je besser der Zoll ein Unternehmen und seine Daten kennt, desto weniger muss jede einzelne Sendung separat behandelt werden.
Warum sollte ein Unternehmen Trust & Check Trader werden?
Der wirtschaftlich wichtigste Vorteile ist nicht das Label "Trust & Check", sondern die Beschleunigung des Warenflussses.
Ein entsprechend bewilligter T&C Trader kann Waren in bestimmten Konstellationen im Namen der Zollbehörde selbst überlassen. Wenn die erforderlichen Daten vorliegen und keine Kontrolle oder eine Freigabe nach anderem Unionsrecht erforderlich ist, muss nicht auf ein aktives Eingreifen des Zolls gewartet werden.
Der Unterschied zum klassischen Ablauf
Heute kann eine Einfuhr - je nach Warenstrom und Verfahren - mehrere Schritte auslösen: Eingang in das Zollgebiet, Gestellung bzw. Ankunft, gegebenenfalls vorübergehende Verwahrung oder Versandverfahren, Beendigung des Versands, Anmeldung zum Zollverfahren und schließlich die Überlassung.
Jeder zusätzliche Schritt kann Zeit, Administration, Sicherheitsleistungen, Dienstleisterkosten, Standzeiten und Verzögerungsrisiken verursachen.
Beim Trust & Check Modell soll die Ware wesentlich direkter durch den Prozess laufen. Sind die relevanten Daten bereits im EU Customs Data Hub verfügbar und ist der Warenfluss transparent, kann die Ware nach ihrer Ankunft am vorgesehenen Ort ohne routinemäßige aktive Zollintervention weiterverwendet werden.
Kann dadurch ein Versandverfahren entfallen?
Das kann ein wesentlicher Vorteil sein. Die Reform sieht für T&C Trader vereinfachte Abläufe bei vorübergehender Verwahrung und Transit vor. Bei Warenströmen, bei denen die Zollbehörden die relevanten Bewegungsdaten nahezu in Echtzeit erhalten, kann die Notwendigkeit klassischer interner Versandformalitäten deutlich reduziert werden. Ein pauschales „kein Versandverfahren mehr“ wäre aber zu weitgehend: Ob Transit erforderlich ist, hängt weiterhin vom konkreten
Warenfluss, Zollstatus, Bestimmungsort und von den erteilten Bewilligungen ab.
Wo liegt die Kostenersparnis?
Weniger Wartezeit: Ware kann schneller in Produktion, Lager oder Distribution übernommen werden.
Weniger Stand- und Lagerkosten: Wartezeiten von Lkw, Terminal-, Lager-, Demurrage- oder Detention-Kosten können sinken.
Weniger Verfahrensschritte: Weniger klassische Formalitäten bedeuten weniger administrative Bearbeitung und gegebenenfalls weniger Sicherheiten.
Bessere Planbarkeit: Gerade bei Just-in-Time-Lieferketten sinkt das Risiko, dass Vormaterial oder Ersatzteile auf eine aktive Zollfreigabe warten.
Der Kern des Modells ist damit: mehr Transparenz gegenüber dem Zoll gegen weniger Reibung im Warenfluss.
Für Unternehmen mit großen, regelmäßigen oder zeitkritischen Warenströmen kann genau diese sofortigere Verfügbarkeit der Ware der entscheidende wirtschaftliche Grund sein, die hohen T&C-Anforderungen auf sich zu nehmen.
Wie werde ich Trust & Check Trader?
Trust & Check ist nicht lediglich ein neuer Name für den heutigen AEO.
Der AEO bleibt weiterhin bestehen. Trust & Check bildet jedoch eine zusätzliche, besonders weitgehende Stufe der Zusammenarbeit mit dem Zoll.
Ein Unternehmen muss dafür insbesondere zeigen können, dass seine Zoll- und Compliance-Prozesse zuverlässig funktionieren und dass der Zoll auf qualitativ hochwertige Daten zugreifen kann.
In der Praxis werden daher mehrere Bereiche zusammenkommen:
Zoll-Compliance
Das Unternehmen muss seine zollrechtlichen Verpflichtungen zuverlässig erfüllen.
Dazu gehören beispielsweise richtige Tarifierung, Zollwert, Ursprung, Bewilligungen und die korrekte Abwicklung der verwendeten Zollverfahren.
Unternehmensprozesse
Es muss nachvollziehbar sein, wo Waren beschafft werden, wie Warenbewegungen dokumentiert werden, wer Zollentscheidungen trifft, wie Fehler erkannt werden und wie Korrekturen vorgenommen werden.
Produkt-Compliance
Der UZK Reform verknüpft Zoll stärker mit anderen Anforderungen an eingeführte Waren.
Deshalb gewinnen Informationen darüber an Bedeutung, ob eine Ware etwa produktsicherheitsrechtliche, umweltrechtliche oder sonstige Einfuhranforderungen erfüllt.
Datenqualität
Ein Trust & Check Trader muss nicht nur Dokumente besitzen.
Entscheidend wird sein, ob strukturierte und zuverlässige Daten aus den Unternehmenssystemen verfügbar sind.
Dazu können beispielsweise gehören:
Artikelstammdaten, Zolltarifnummern, Ursprung, Zollwertinformationen, Rechnungsdaten, Beförderungsdaten, Produkt-Compliance-Daten und Warenbewegungen.
Damit wird Trust & Check auch zu einem IT- und Datenprojekt.
Was bedeutet das für einen Zolldienstleister?
Für Zolldienstleister könnte die Reform des UZK besonders weitreichende Auswirkungen haben.
Heute besteht ein großer Teil der Dienstleistung darin, aus Kundenunterlagen eine korrekte Zollanmeldung zu erstellen und diese über ein Zollsystem an die Behörde zu übermitteln.
Wenn künftig aber Unternehmensdaten zunehmend direkt oder automatisiert über den Data Hub verfügbar sind, verändert sich diese Aufgabe.
Der Wert des Zolldienstleisters könnte sich daher verschieben:
vom Erfassen einer Anmeldung hin zum Management von Zoll-, Prozess- und Compliance-Daten.
Eine entscheidende Rolle spielt dabei die Art der Zollvertretung.
Fall 1: Trust & Check Kunde – Trust & Check Dienstleister – direkte Vertretung
Bei der direkten Vertretung handelt der Dienstleister im Namen und für Rechnung des Kunden.
Ist der Kunde selbst Trust & Check Trader, können dessen T&C-Strukturen grundsätzlich Grundlage der Abwicklung sein.
Der Dienstleister übernimmt dann vor allem die operative Abwicklung und die Schnittstellenfunktion.
Kurz gesagt:
T&C-Kunde + T&C-Dienstleister + direkte Vertretung kann künftig ein sehr stark integriertes Modell darstellen.
Fall 2: Trust & Check Dienstleister – Kunde ist nicht Trust & Check – direkte Vertretung
Hier liegt ein wichtiger Unterschied.
Ein Dienstleister kann seinen eigenen Trust-&-Check-Status bei direkter Vertretung nicht einfach auf seinen Kunden übertragen.
Das bedeutet:
Ein Unternehmen wird nicht dadurch zum Trust & Check Trader, dass sein Zollvertreter Trust & Check ist.
Der Kunde bleibt ein normaler Wirtschaftsbeteiligter.
Gerade deshalb wird es für Dienstleister wichtig werden, ihre Kunden nach unterschiedlichen Compliance- und Datenmodellen zu betreuen.
Fall 3: Trust & Check Dienstleister – Kunde nicht Trust & Check – indirekte Vertretung
Hier wird es besonders interessant.
Bei der indirekten Vertretung handelt der Zollvertreter im eigenen Namen, aber für Rechnung des Kunden.
Dadurch übernimmt er wesentlich mehr zollrechtliche Verantwortung.
Für T&C-Zolldienstleister könnte daraus ein neues Geschäftsmodell entstehen:
Ein Unternehmen möchte oder kann die gesamte Trust-&-Check-Infrastruktur nicht selbst aufbauen.
Stattdessen übernimmt ein hoch spezialisierter Dienstleister einen wesentlich größeren Teil der Zoll- und Datenverantwortung.
Das könnte vereinfacht so aussehen:
Kunde
? Waren- und Stammdaten
Trust & Check Zolldienstleister
? Prüfung / Ergänzung / Compliance / Datenmanagement
EU Customs Data Hub
? Risikomanagement
Zollbehörden / EUCA
Das wäre allerdings kein risikoloses Geschäftsmodell.
Je stärker der Zolldienstleister selbst zum verantwortlichen Beteiligten wird, desto stärker wachsen auch:
Haftung, Compliance-Pflichten, Datenverantwortung und Kontrollaufwand.
Was bedeutet der EU Customs Data Hub?
Hier gibt es derzeit häufig ein Missverständnis:
„Wenn es den Data Hub gibt, brauchen wir künftig kein Zollprogramm mehr.“
So einfach wird es voraussichtlich nicht sein.
Der EU Customs Data Hub ist zunächst die zentrale europäische Zollinfrastruktur.
Der Rat beschreibt ihn als eine einzige Plattform, über die Händler Zoll- und Produktinformationen bereitstellen können. Unternehmen sollen Daten einmal übermitteln und für mehrere Vorgänge wiederverwenden können. Behörden erhalten gleichzeitig Zugriff auf gemeinsame Echtzeitdaten.
Heute existiert vereinfacht:
Unternehmen -> Zollsoftware -> nationales Zollsystem
Künftig könnte daraus werden:
Unternehmen -> ERP / Zollsoftware / Dienstleister -> EU Customs Data Hub
Der Data Hub kann damit viele nationale Systeme ersetzen.
Er ersetzt aber nicht zwingend die Systeme, mit denen ein Unternehmen seine internen Prozesse steuert.
Brauchen Unternehmen künftig noch ein eigenes Zollprogramm?
Mit angrenzender Sicherheit ja, aber möglicherweise mit einer ganz anderen Aufgabe.
Ein klassisches Zollprogramm ist heute stark auf das Erstellen und Übermitteln einzelner Zollanmeldungen ausgerichtet.
Künftig könnte Zollsoftware stärker zu einer Integrations- und Compliance-Plattform werden.
Sie könnte beispielsweise Daten aus dem ERP übernehmen, Zolltarifnummern verwalten, Präferenzen und Ursprung verwalten, Zollwerte berechnen, Produkt-Compliance-Daten ergänzen, Bewilligungen überwachen, Plausibilitätsprüfungen durchführen, Daten an den Customs Data Hub übertragen und Rückmeldungen des Data Hub verarbeiten.
Damit wäre das Zollprogramm nicht verschwunden.
Seine Aufgabe hätte sich nur verändert.
Aus einem „Anmeldeprogramm“ könnte zunehmend ein „Customs Data Management System“ werden.
Warum baut die EU überhaupt einen Data Hub?
Eines der Probleme des heutigen Systems ist die Fragmentierung.
Unternehmen arbeiten mit unterschiedlichen Zollsystemen der Mitgliedstaaten. Behörden wiederum erhalten Informationen in unterschiedlichen nationalen Umgebungen.
Der Data Hub soll dieses Prinzip durchbrechen.
Unternehmen sollen Ein- und Ausfuhrdaten möglichst nur einmal bereitstellen und dieselben Daten für mehrere Sendungen verwenden können. Der Rat erwartet dadurch weniger Verwaltungsaufwand für Unternehmen sowie einen besseren EU-weiten Überblick für die Behörden.
Damit kann die EU-Risikoanalysen auch anders durchführen.
Statt nur zu fragen „Ist diese einzelne Anmeldung auffällig?“
kann künftig stärker gefragt werden:
„Wie sieht das gesamte Handels- und Compliance-Verhalten dieses Unternehmens aus?“
Das ist ein fundamentaler Unterschied.
Wie könnte sich die Rolle des Zolldienstleisters entwickeln?
Hier beginnt der strategisch spannendste Teil der Reform.
Der klassische Zolldienstleister arbeitet heute häufig sendungsbezogen.
Ein Auftrag kommt. Die Dokumente kommen. Eine Zollanmeldung wird erstellt.Die Ware wird abgefertigt. Der Auftrag ist abgeschlossen.
Künftig könnte die Zusammenarbeit wesentlich dauerhafter und datengetriebener werden.
Ein moderner Zolldienstleister könnte beispielsweise übernehmen:
Customs Master Data Management
Pflege von Tarifnummern, Ursprüngen, Bewilligungen und anderen Zollstammdaten.
Customs Compliance
Prüfung von Prozessen, Plausibilitätskontrollen, Monitoring und Fehlerkorrekturen.
Data-Hub-Anbindung
Technische Schnittstelle zwischen Kundensystemen und EU Customs Data Hub.
Trust-&-Check-Begleitung
Vorbereitung von Unternehmen auf den T&C-Status sowie Unterstützung bei laufenden Pflichten.
Indirekte Vertretung
Für ausgewählte Kunden möglicherweise ein wesentlich umfassenderes Zollmodell - allerdings mit entsprechend höherer Verantwortung.
Damit könnte aus dem bisherigen Zollagenten zunehmend ein Customs Data & Compliance Provider werden.
Welche Bedeutung haben diese Informationen für Unternehmen bereits heute?
Obwohl wesentliche Teile der Reform erst in den kommenden Jahren praktisch umgesetzt werden, lohnt sich die Vorbereitung schon jetzt.
Unternehmen sollten insbesondere prüfen:
Wie gut sind unsere Zollstammdaten?
Sind Tarifnummer, Ursprung, Zollwert und Produktdaten strukturiert vorhanden?
Wo liegen unsere Daten?
Im ERP? In Excel? Beim Zolldienstleister? In mehreren Systemen?
Wer trägt Verantwortung?
Einkauf, Logistik, Zollabteilung, Compliance oder externe Dienstleister?
Welche Daten kann unser System automatisiert liefern?
Und welche Informationen müssen heute noch manuell zusammengesucht werden?
Wollen wir langfristig selbst Trust & Check werden?
Oder könnte ein spezialisiertes Dienstleistermodell sinnvoller sein?
Der UZK-Reform verändert mehr als Zollanmeldungen
Die Verordnung (EU) 2026/2108 sollte deshalb nicht nur als neue Fassung des bisherigen UZK betrachtet werden.
Sie beschreibt den Übergang zu einem anderen Zollmodell.
Heute steht vielfach die einzelne Zollanmeldung im Zentrum.
Künftig rücken zunehmend in den Mittelpunkt:
Unternehmen – Daten – Transparenz – Compliance – Risiko.
Der EU Customs Data Hub schafft dafür die technische Infrastruktur.
Die EU Customs Authority soll das europäische Risikomanagement stärker koordinieren.
Und mit Trust & Check entsteht ein Modell, bei dem besonders transparente Unternehmen deutlich weitergehende Vereinfachungen erhalten können.
Für Zolldienstleister stellt sich deshalb eine zentrale Frage:
Wollen wir künftig weiterhin hauptsächlich Zollanmeldungen erstellen – oder wollen wir die Zoll-, Daten- und Compliance-Prozesse unserer Kunden betreiben?
Genau diese Frage könnte darüber entscheiden, wie sich die Branche in den kommenden Jahren entwickelt.
Was passiert, wenn ein Unternehmen nicht Trust & Check Trader werden will?
Nicht jedes Unternehmen wird Trust & Check Trader werden wollen oder können. Die Anforderungen sind hoch: Prozesse müssen sehr transparent sein, Datenstrukturen müssen belastbar sein und der Zoll erhält einen deutlich tieferen Einblick in Warenbewegungen und Compliance-Prozesse.
Trust & Check ist daher kein Pflichtstatus.
Unternehmen können auch künftig ohne T&C-Status Waren importieren und exportieren. Bestehende AEO-Vereinfachungen bleiben ebenfalls bestehen.
Wichtig ist aber: Wer nicht Trust & Check wird, arbeitet langfristig trotzdem nicht einfach unverändert im heutigen System weiter.
Der neue Unionszollkodex verändert die gesamte Zollarchitektur. Der EU Customs Data Hub wird schrittweise zur zentralen Infrastruktur für die Zollabwicklung. Das betrifft auch Unternehmen ohne T&C-Status.
Der Unterschied liegt deshalb künftig vor allem darin, welche Vereinfachungen ein Unternehmen innerhalb des neuen Systems nutzen kann.
Vereinfacht dargestellt:
Nicht Trust & Check | Trust & Check Trader |
Teilnahme am neuen Zollsystem | Teilnahme am neuen Zollsystem |
Nutzung des EU Customs Data Hub wird ebenfalls relevant | Intensive Einbindung in den EU Customs Data Hub |
Normale Zollverfahren bleiben möglich | Weitergehende Vereinfachungen |
AEO-Status weiterhin möglich | Zusätzlicher T&C-Status |
Zoll bleibt stärker in einzelne Vorgänge eingebunden | Stärker daten- und systembasierte Überwachung |
Keine besondere T&C-Systemtransparenz erforderlich | Sehr hohe Transparenz gegenüber dem Zoll |
Keine T&C-Sondervorteile | Teilweise Überlassung ohne aktives Eingreifen des Zolls möglich |
Der Rat beschreibt Trust & Check ausdrücklich als neue Kategorie für besonders zuverlässige Unternehmen; andere Unternehmen können weiterhin bestehende AEO-Vereinfachungen nutzen.
Bleibt dann der bisherige Prozess bestehen?
Teilweise ja, aber nicht dauerhaft in der heutigen Form.
Ein Unternehmen ohne T&C wird weiterhin klassische Zollverfahren nutzen können. Es wird aber zunehmend mit der neuen europäischen Datenarchitektur arbeiten müssen.
Heute läuft die Abwicklung häufig vereinfacht so:
Unternehmen -> Zollsoftware oder Zolldienstleister -> nationales Zollsystem -> Zoll
Künftig wird sich das eher in diese Richtung entwickeln:
Unternehmen -> ERP / Zollsoftware / Zolldienstleister -> EU Customs Data Hub -> Zollbehörden
Der Data Hub soll Unternehmen ermöglichen, Zoll- und Produktinformationen über eine zentrale Plattform einzureichen. Die Nutzung soll ab 1. Juli 2028 zunächst für den E-Commerce und ab 1. März 2034 für alle Händler verpflichtend werden.
Damit gilt:
Nicht Trust & Check bedeutet nicht „alles bleibt wie heute“.
Es bedeutet vielmehr:
Man bleibt im normalen Zollverfahren, nimmt aber trotzdem am neuen digitalen Zollsystem teil.
Was bedeutet das für den Mittelstand?
Für viele mittelständische Unternehmen dürfte genau hier die zentrale Entscheidung liegen.
Nicht jedes Unternehmen wird die hohen organisatorischen, technischen und personellen Voraussetzungen für Trust & Check erfüllen wollen. Für diese Unternehmen sind mehrere Wege denkbar:
1. Normaler Wirtschaftsbeteiligter bleiben
Das Unternehmen nutzt die regulären Zollverfahren und den Data Hub, sobald dies verpflichtend wird.
2. AEO bleiben oder AEO werden
Der AEO bleibt weiterhin relevant und bietet Vereinfachungen, ohne dass automatisch die hohen T&C-Anforderungen erfüllt werden müssen.
3. Trust & Check selbst anstreben
Für Unternehmen mit hohen Import- und Exportvolumina kann sich der Aufwand rechnen.
4. Einen spezialisierten Zolldienstleister stärker einbinden
Ein Teil der Prozesse, Datenpflege und Compliance kann durch externe Dienstleister übernommen werden. Gerade hier wird die Frage nach direkter und indirekter Vertretung wichtiger.
Und was bedeutet das für Zolldienstleister?
Für Dienstleister eröffnet sich dadurch ein neues Spannungsfeld.
Ein Kunde muss nicht selbst T&C Trader sein. Ein Dienstleister mit T&C-Status kann diesen Status bei direkter Vertretung aber nicht einfach auf seinen Kunden übertragen.
Bei der indirekten Vertretung kann der Dienstleister dagegen eine deutlich stärkere Rolle übernehmen. Damit steigen aber auch Verantwortung, Haftung und Compliance-Anforderungen.
Für Zolldienstleister könnten sich daher künftig unterschiedliche Kundenmodelle entwickeln:
T&C-Kunde mit eigener Datenstruktur
Der Dienstleister übernimmt vor allem operative Abwicklung und Schnittstellenfunktion.
Nicht-T&C-Kunde mit eigener Zollorganisation
Der Dienstleister unterstützt weiterhin im klassischen Zollprozess.
Nicht-T&C-Kunde mit stark ausgelagertem Zollprozess
Der Dienstleister übernimmt zusätzlich Datenmanagement, Compliance-Prüfungen und gegebenenfalls indirekte Vertretung.
Damit wird die Frage künftig weniger lauten: „Wer macht die Zollanmeldung?“
sondern eher: „Wer betreibt und verantwortet die Zoll- und Compliance-Daten des Unternehmens?“
Trust & Check ist freiwillig. Der digitale Umbau des Zollsystems ist es langfristig nicht.